贷款
搜索
贷款

2026-09-22 点击:459
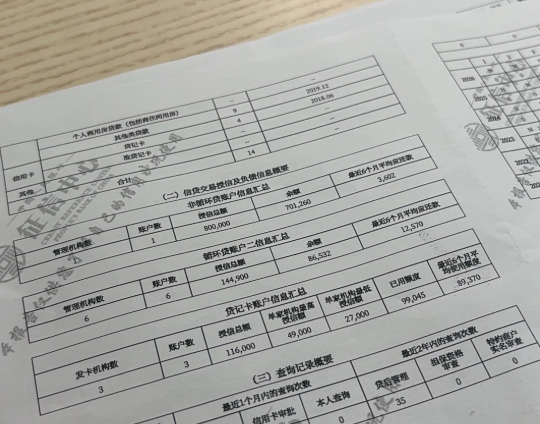
一、为什么贷款前要打一份征信报告?
1、自己打印查征信不伤资质,只有银行、网贷审批查询才会花征信。每年还有两次免费打印,完全可以放心自查。
2、大部分人对自己资质认知都不准,要么高估自己,要么不清楚隐性问题。征信能真实反映你真实的金融情况,不靠猜。
3、提前看查询次数,能避免瞎申请。很多人就是乱点额度、乱申请,把征信点废了最后贷不下来。
4、核对账户状态,很多人不知道自己账户有“关注”标记,这种隐性问题,银行直接拒批。
5、提前排查逾期问题,自己不清楚过往记录,很容易踩连三累六的红线,白白送拒。
6、看清当下总负债、网贷笔数、信用卡占用情况,才能知道自己能做哪些产品、能批多少额度。
7、不查征信直接进件,大概率直接被拒。每一次申请都算一次硬查询,越拒越难办。
8、查出隐性负债、遗忘账户、未结清小额贷款,提前结清优化,审批通过率会高很多。
二、怎么看自己的征信花没花?
1、直接打开征信报告,找到【查询记录】板块,只看查询原因写着贷款审批、信用卡审批、担保资格审查的,这些才是硬查询。本人查询、贷后管理不算,不用统计进去。
2、数近1个月硬查询,超过4次,不少银行就会觉得偏多。
3、数近3个月硬查询,超过6次,基本就算征信花,办银行信贷容易卡。
4、数近半年硬查询,超过8次,大部分低息产品直接不好进。
5、不光看次数,如果一堆查询,但没批下来新贷款信用卡,银行会判定到处借钱没借到,花的信号更强。
6、顺带扫一眼信贷账户,一堆小额网贷账户扎堆,就算查询不多,有些银行也会按偏花来评估。
7、没有全国统一的数字标准,每家银行松紧不一样,上面只是行业实操里常用的参考。
8、征信花只能养,停止点任何测额度、申请贷款信用卡,一般养2–6个月,硬查询慢慢往前滚,影响才会变小。
以上就是卡农社区关于“为什么贷款前要打一份征信报告?怎么看自己的征信花没花?”的全部内容,如果想找专业的助贷渠道,可以关注微信公众号:舒融通数科,或添加微信:19139722164。不管你是找助贷渠道合作做单,还是自己想贷款,都可以联系我们。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号


