贷款
搜索
贷款

2026-11-09 点击:119
一、邮享贷产品详情
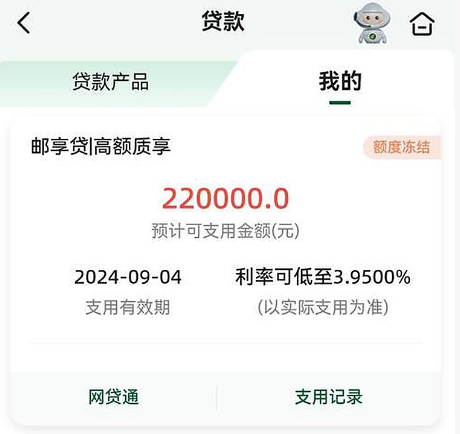
1、借款额度:线上最高30万元(白名单客户最高50万),线下最高100万元,具体以邮储银行审批结果为准。
2、年化利率:3%起,资质越好利率越低;关注舒融通数科。
3、借款期限:最长7年,线上一般1-5年,先息后本或等额本息。
4、申请渠道:邮储银行手机银行APP,审批通过后在线签约自助提款。
二、邮储邮享贷出额逻辑是什么?
邮享贷的额度不是拍脑袋给的,核心逻辑是“公积金基数×倍数−现有负债”,单位等级决定倍数,邮储贡献度再叠加加成。
1、核心公式(通用参考):理论可贷额度=公积金月缴存基数×对应倍数−现有全部信用贷款负债。
特优单位(公务员、事业编、头部央企)按基数×24;
普通单位按基数×12×0.85×单位系数×职级系数(科级×1.2、处级×1.3);纯
社保/个税无公积金的,按代发月收入20-30倍、线上上限20万。
2、单位等级定天花板。体制内(A/B类)倍数高、额度高;普通私企(C类)倍数偏低,甚至直接拒批。同样基数,体制内往往比私企批得高。
3、邮储贡献度加成。有邮储房贷额度+30%~50%,买邮储理财≥5万存3个月+20%~30%,邮储信用卡活跃+10%~20%。
4、负债只扣信用类。按揭房不算负债,其他信用负债都扣;信用机构≤5家(最优2家内),总额≤150万(优质单位)。线上封顶30万,超了必须走线下网点面签。
三、邮享贷申请被拒原因解读
1、征信触碰红线,如当前逾期、近2年连三累六、呆账代偿。
解决办法:先结清逾期,保持按时还款,用新记录慢慢覆盖。
2、查询过多、多头借贷。近2个月硬查询≤6次、近6个月≤12次,短期乱点网贷直接拒。
解决办法:停申3-6个月养征信,别点“测额度”。
3、负债高、收入覆盖不了月供。
解决办法:把信用卡使用率压到70%以内,结清小贷、减少贷款机构数。
4、单位或职业不在白名单、等级低。
解决办法:走线下客户经理通道加白名单,补充流水和资产证明争取调整。
5、信用卡发卡银行机构数过多。机构数>5减分、>7拒率大增,注意看的是银行机构家数不是卡片张数。
解决办法:注销闲置卡,减机构数再申请。
6、信息填错或不一致。收入与代发流水对不上、人脸失败都会触发风控。
解决办法:填真实信息,确保授权数据互相吻合。
以上就是卡农社区关于“邮享贷出额逻辑是什么?邮享贷申请被拒原因解读”的相关内容,如果想找专业的助贷渠道,可以关注微信公众号:舒融通数科,或添加微信:19139722164。不管你是找助贷渠道合作做单,还是自己想贷款,都可以联系我们。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号
