贷款
搜索
贷款

2026-11-12 点击:241
一、建行善营贷最高能批多少?
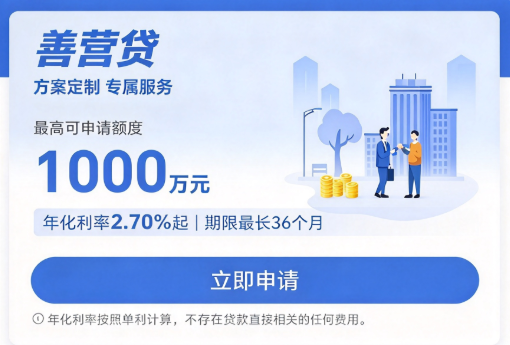
善营贷是建行面向小微企业、个体工商户、新型农业经营主体的普惠经营贷,额度分两档。
1、信用额度:纯信用方式办理,单户最高500万元。
2、增信额度:叠加质押、保证等增信措施,单户最高可至1000万元。
3、利率水平:年化2.7%-3.8%起,优质客群更优,按LPR浮动。
4、期限与还款:额度有效期1年,单笔最长12个月,可循环;按月付息、到期还本,随借随还。
5、准入基线:企业成立满1年(不满1年需提供纳税、水电或建行收单记录),他行经营性贷款余额不超500万;关注舒融通数科。
二、善营贷和善担贷有什么区别?
两款都姓善、都是小微经营贷,核心差在担保方式和额度结构上。
1、担保方式不同:善营贷纯信用(或增信),免抵押;善担贷由国家融资担保基金体系批量担保,见贷即保,无需抵押。
2、额度上限不同:善营贷信用最高500万、增信最高1000万;善担贷采用政府性担保,单户最高500万。
3、利率与费用不同:善营贷只付贷款利息(2.7%起);善担贷利息加担保费,年化约3.99%-4.25%另收约1%担保费。
4、适用客群不同:善营贷偏向建行结算、纳税、平台供应商等普惠经营客户;善担贷偏向缺抵押物、靠担保增信的小微和个体户。
5、办理侧重不同:善担贷需担保公司见贷即保,线下调查加线上审批;善营贷线上线下均可,信用类流程更快。
以上就是卡农社区关于“建行善营贷最高能批多少?善营贷和善担贷有什么区别?”的相关内容,如果想找专业的助贷渠道,可以关注微信公众号:舒融通数科,或添加微信:19139722164。不管你是找助贷渠道合作做单,还是自己想贷款,都可以和我们交流。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号
