贷款
搜索
贷款

2026-10-19 点击:171
一、自己查征信会不会影响贷款?
不会,自己查询个人信用报告,会在信用报告中留下“本人查询”记录,但不会因此变成“贷款审批查询”。
申请贷款前自己查询一次信用报告,核对贷款余额、逾期状态和查询记录,并不是坏事。反而可以提前发现信息错误或异常账户。
二、本人查询和机构查询的区别
1、本人查询一般用于:
贷款前自查;
核对名下贷款和信用卡;
查看是否存在逾期;
确认贷款是否已经结清;
检查是否出现陌生账户;关注舒融通数科。
发现错误后申请异议处理。
本人查询虽然会被记录,但不会凭空增加一笔贷款,也不会产生新的贷款审批记录。
2、机构查询会进一步区分查询原因,常见的包括:
贷款审批;
信用卡审批;
融资审批;
担保资格审查;
保前审查;
贷后管理。
其中,贷款审批、信用卡审批等查询,通常与申请新的信贷业务有关。贷后管理则可能是银行对存量客户进行风险监测,并不等于客户又申请了一笔贷款。
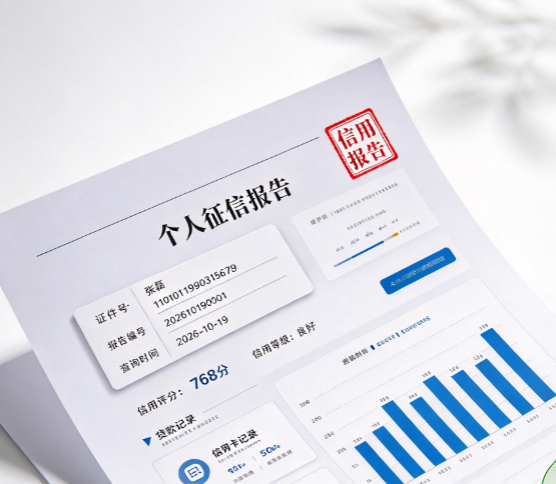
三、银行查看查询记录的重点
1、查询原因:本人查询、贷后管理和贷款审批,反映的含义不同。不能简单全部相加。
2、查询时间是否集中:如果短时间内出现多家机构的贷款审批查询,可能说明申请人近期同时申请了多笔贷款。银行会进一步判断其资金需求和还款压力。
3、查询机构数量:同一家银行因同一业务产生的查询,与短期内被多家不同机构查询,风险含义并不完全相同。
4、查询后是否新增贷款:有审批查询,不代表贷款一定通过。银行还可能结合账户明细,判断查询之后是否新增了贷款或信用卡。
5、现有债务是否同步增加:如果审批查询集中、贷款账户增加、月还款压力同时上升,银行会更加谨慎地评估还款能力。
以上就是卡农社区关于“自己查征信会影响贷款吗?哪些查询会留下审批记录?”的全部内容,如果想找专业的助贷渠道,可以关注微信公众号:舒融通数科,或添加微信:19139722164。不管你是找助贷渠道合作做单,还是自己想贷款,都可以和我们交流。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号
