贷款
搜索
贷款

2026-11-13 点击:304
一、给多少、给多久、谁能进?
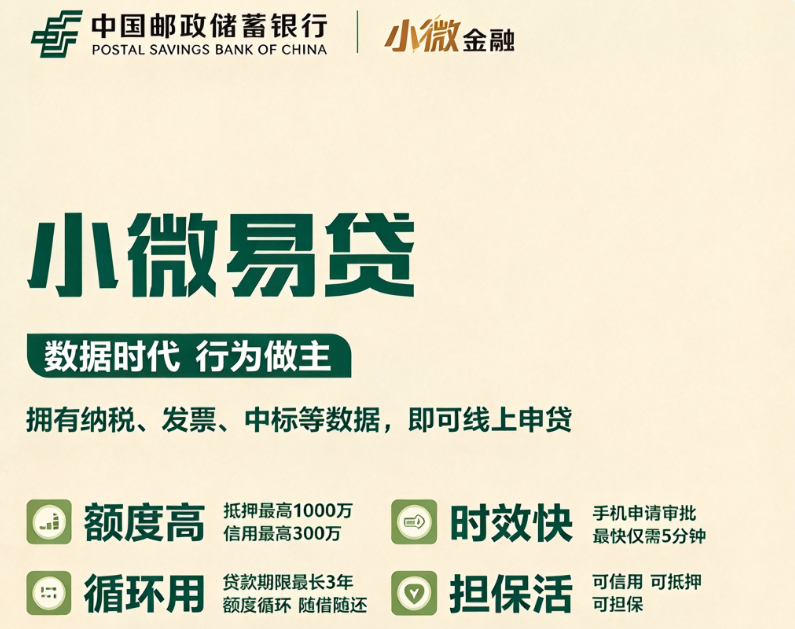
1、借款额度:最高1000万(300万信用)
2、借款利息:3%-6%起
3、借款期限:最长12个月
4、还款方式:先息后本
5、可做区域:全国
二、准入核心条件
1、企业基础准入
①营业执照注册满2年
②近1年纳税≥5万,应税收入≥300万
③24个月申报记录>16次,禁止连续4次零申报
④纳税评级A/B;M 级可走开票模型,额度核算更严
2、法人要求
①年龄18-65周岁
②法人变更满1年,持股优先30%以上
③法人、企业无未结执行、借贷纠纷诉讼、环保处罚
3、征信硬性门槛
①3个月查询≤9次
②信用卡近半年+当月使用率<90%
③2年内无连三累六,30天内逾期次数不超6次
④企业在贷机构正常≤3家,≥5家触发二次复核
审批模型:税务、开票、对公流水、电商、中标订单、进出口多套模型,授权哪类数据就按哪套核额
三、额度到底怎么算
很多老板惯性思维:税贷,纳税越高额度越高。小微易贷不是这个逻辑。
1、信用档核心规则:授信上限≤近1年销售收入×10%
2、销售收入口径:应税收入、开票金额、电商营收、对公流入、中标金额、进出口金额都计入
3、核额顺序:算出营收基数→扣减名下全部经营类未结清贷款
4、负债容忍:本笔一般可做个人第5笔经营贷,负债再多额度直接压缩
一句话拆开:纳税、开票只是入场门票;营收决定额度天花板,存量经营负债吃掉额度。
税务、开票数据系统直连,没法人工修改美化。
不少老板纳税达标,批额很低,问题不在税,是负债已经把额度空间占满。
四、账算错的人,错在哪一步
场景1:纳税达标,存量经营贷多年纳税6万,B级,执照满3年。老板预估几十万额度。实际预授信很低,原因:已有4笔经营贷,企业贷款机构触线,扣完负债后剩余空间很小。
场景2:开票总额够,但存在连续零申报年开票400万,中间连续4个月零申报,直接踩风控红线,压额度或者直接拒。
场景3:M级纳税人M级可以进件,但不能走税务模型,只能走开票模型。同等营收条件,A/B级核额更宽松,M级天然基数收紧。
场景4:法人变更时间不够税票流水全部达标,但是法人变更不满1年,预审直接驳回。
把账摊开看:营收400万,按10%算,额度天花板40万;扣掉已有经营负债25万,实际可批15万。额度不是被拒掉的,是负债和申报瑕疵扣掉的。
五、4 项自查清单,查完再申请
1、近12个月应税收入、开票总额(电子税务局导出),信用版低于300万基本很难出额度
2、企业征信,统计在贷机构数量,尽量控制在3家以内
3、工商信息:法人变更时间、持股比例,变更不满一年不要盲申
4、纳税评级+申报记录,核查有没有连续4次零申报、诉讼、执行、行政处罚。
以上就是卡农社区关于“邮储小微易贷300万先息后本 小微易贷2026年大纲拆解”的相关内容,如果想找专业的助贷渠道,可以关注微信公众号:舒融通数科,或添加微信:19139722164。不管你是找助贷渠道合作做单,还是自己想贷款,都可以和我们交流。
©( 豫ICP备15005825号-4 )

卡农社区app
微信订阅号
